





Clauzele de earnout sunt de ceva vreme printre cele mai frecvente instrumente în tranzacțiile de M&A. Ele permit cumpărătorilor și vânzătorilor să încheie tranzacții atunci când nu cad de acord asupra prețului imediat, condiționând o parte din prețul de achiziție de performanța viitoare, susține Managing Partner, bpv Grigorescu Ștefanică (Corporate, M&A, Technology)
În 2024, aproximativ una din cinci tranzacții private de M&A a inclus un earnout. În tranzacțiile europene cu IMM-uri, proporția este mai aproape de două din cinci. Tranzacțiile din sectorul tehnologiei sunt deosebit de predispuse la earnout-uri, dată fiind dificultatea evaluării companiilor a căror valoare depinde de creșterea viitoare sau de produse care nu și-au atins încă potențialul maxim.
În acest articol am scris despre ce sunt clauzele de earnout, cum funcționează și pe ce ar trebui să se concentreze un vânzător când negociază o astfel de clauză, cu o recunoaștere onestă a poziției cumpărătorului.
1. Diferența de evaluare
Dacă îți vinzi compania pe această piață sau pe oricare alta, aproape sigur vei auzi cuvântul “earnout” la un moment dat. Cu cât înțelegi mai devreme ce înseamnă pentru tine, cu atât vei fi mai bine poziționat să-l negociezi.
Earnout-urile sunt atât de răspândite în prezent din cauza diferenței de evaluare. Vânzătorii se raportează la multiplii de la începutul anilor 2020, când capitalul era mai ieftin. Cumpărătorii stabilesc prețul tranzacțiilor în realitatea anului 2026, cu datorii scumpe, incertitudine geopolitică și proiecții prudente. În loc să renunțe, ambele părți amână o parte din dezacordul privind prețul pentru viitor. Vânzătorul are șansa de a obține prețul integral, cu condiția ca afacerea să livreze. Cumpărătorul plătește mai puțin dacă performanța este sub așteptări. Acesta este un earnout.
2. Ce sunt earnout-urile (și ce nu sunt)
Un earnout este o componentă amânată (deferred) a prețului de achiziție. NU este un bonus, un pachet de reținere sau un plan de stimulare. Este o sumă pe care vânzătorul a negociat-o ca parte din valoarea tranzacției, pe care cumpărătorul acceptă să o plătească dacă anumite condiții sunt îndeplinite după închiderea tranzacției. Dacă te gândești la earnout ca la ceva în plus față de prețul de vânzare, deja lași bani pe masă; cu toate acestea, situațiile în care vânzătorii gândesc exact așa nu sunt puține.
Clauza de earnout dintr-un SPA ar trebui să cuprindă patru lucruri:
- indicatorul de performanță,
- perioada de earnout,
- metodologia de calcul și
- mecanismul de plată.
Fiecare este negociabil și fiecare prezintă riscuri pentru vânzătorii care nu le acordă suficientă atenție.
Deși datele specifice sunt greu de agregat, unele rapoarte sugerează că în tranzacțiile în care se atinge un anumit nivel de earnout, de obicei se plătește doar aproximativ jumătate din suma maximă potențială a earnout-ului.
3. Cât de frecvente sunt earnout-urile?
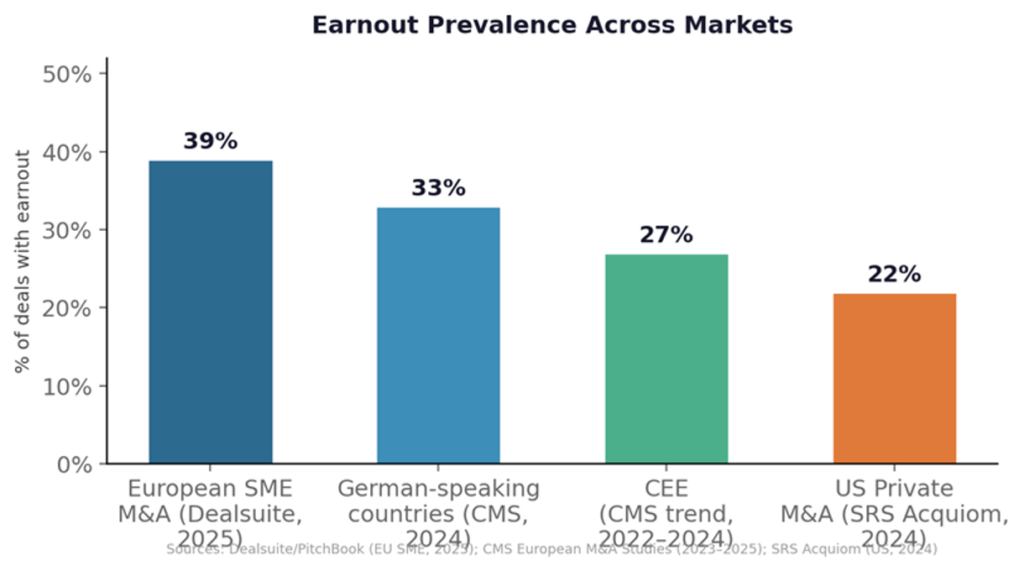
Studiul CMS European M&A a urmărit prezența earnout-urilor în Europa încă din 2010, când earnout-urile apăreau în doar 14% dintre tranzacții. Până în 2022, această cifră ajunsese la 27%. Ediția din 2025 a studiului, care acoperă tranzacțiile din 2024, raportează creșteri suplimentare — earnout-urile câștigând tracțiune în special în sectoarele afectate de schimbări politice și de reglementare, cum ar fi energia și tehnologia. În țările germanofone (Austria, Germania, Elveția), au fost agreate earnout-uri în aproape fiecare a treia tranzacție.
Separat, raportul Dealsuite M&A Deal Terms, bazat pe date de la 959 de firme de avocatură din Europa, acoperind tranzacții din perioada iulie 2024 – iunie 2025, a constatat că 39% din achizițiile europene de IMM-uri au inclus o clauză de earnout. 42% dintre consultanții de M&A au raportat o creștere a utilizării earnout-urilor. În mai mult de jumătate din tranzacțiile cu earnout, porțiunea amânată a reprezentat 10–20% din prețul total de achiziție. Procentele sunt congruente cu valorile raportate de profesioniștii de M&A cu tranzacții în România sau în CEE, în general.

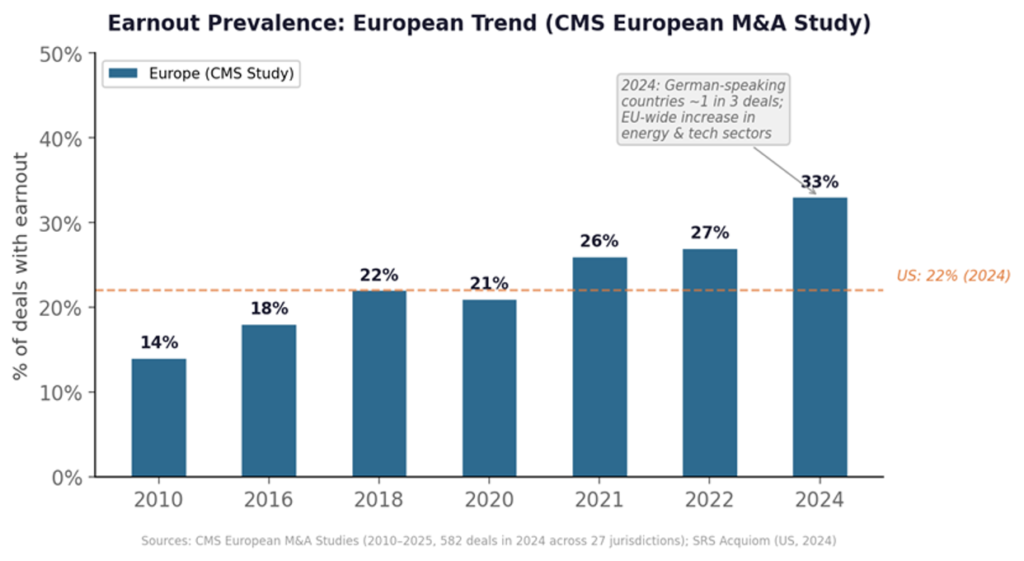
Pentru comparație, datele din SUA de la SRS Acquiom arată o prevalență a earnout-urilor de aproximativ 22% în tranzacțiile private în 2024 — în scădere față de vârful de 33% din 2023. La nivel global, S&P Global raportează că până în octombrie 2025, tranzacțiile de M&A cu o componentă de earnout au totalizat 142 miliarde USD — cel mai ridicat nivel din 2021.

4. Earnout-urile în tranzacțiile din sectorul tehnologiei
Din experiența mea, cele mai multe earnout-uri se regăsesc în tranzacțiile din sectorul tehnologiei. Companiile tech tind să își obțină cea mai mare parte a valorii din active necorporale (proprietate intelectuală, relații cu clienții, fluxuri de venituri recurente), iar traiectoria lor viitoare este adesea incertă. Acest lucru lărgește diferența de așteptări de evaluare și crește probabilitatea includerii earnout-urilor în SPA-uri. Rapoartele citate confirmă că tehnologia este unul dintre sectoarele în care utilizarea earnout-urilor a crescut cel mai mult în perioadele recente de analiză.
Businessurile de soluții SaaS sunt cele mai frecvente candidate la tranzacții cu structuri de earnout. Conform datelor de piață, aproximativ 60% din tranzacțiile SaaS includ o formă de earnout, de obicei legată de venituri sau de obiective de retenție pe o perioadă de 12 până la 24 de luni, uneori chiar mai lungă. Acest lucru are sens, deoarece o afacere SaaS este evaluată în principal pe baza veniturilor anuale recurente (ARR) și a retenției nete a veniturilor (NRR), ARR fiind un indicator anticipativ, iar NRR o măsură a performanței istorice utilizată pentru a prezice viitorul.
Niciun studiu major nu publică o defalcare granulară pe subsectoare a prevalenței earnout-urilor în SaaS, PaaS, e-commerce și AI. Dar logica earnout-urilor se aplică diferit fiecăruia. În e-commerce, earnout-urile tind să fie legate de volumul brut al mărfurilor sau de venituri. În AI, unde valoarea rezidă în capacitățile viitoare, earnout-urile includ adesea obiective non-financiare, cum ar fi integrarea produsului, benchmark-uri tehnice sau reținerea echipei de ingineri. În cazul afacerilor de infrastructură și platformă, indicatorii bazați pe utilizare sau ratele de adoptare de către clienți sunt mai frecvenți.
Important pentru vânzători să rețină este că indicatorul care definește earnout-ul ar trebui să reflecte modul în care afacerea creează efectiv valoare. Pentru o companie care operează o platformă SaaS, earnout-ul ar trebui să fie cel mai probabil bazat pe ARR sau NRR, nu pe EBITDA, pe care cumpărătorul îl poate influența încărcând costuri pe unitatea ta. Mai multe despre EBITDA ca KPI de earnout mai târziu în acest articol.
5. Indicatorii care contează
Alegerea indicatorului de performanță (KPI-ul de earnout) este probabil cel mai important punct de negociere din întreaga clauză de earnout.
În Europa, EBITDA domină. Studiul CMS raportează că EBIT sau EBITDA a fost utilizat ca măsură de earnout în 54% din tranzacțiile europene cu prevederi de earnout. Acest lucru este consecvent cu preferința mai largă a M&A-ului european pentru stabilirea prețurilor pe baza profitabilității și pentru structurile locked-box (utilizate în 62% din tranzacțiile europene), care reduc ajustările de capital de lucru post-closing și fac din EBITDA un punct de referință mai stabil. Acest lucru este, de asemenea, consecvent cu ceea ce am observat pe piața noastră locală. În SUA, accentul cade pe venituri: 62% dintre earnout-urile din 2024 au raportat utilizarea veniturilor ca indicator principal, în timp ce doar 22% au utilizat EBITDA (SRS Acquiom).
EBITDA este o măsură mai cuprinzătoare a performanței afacerii, iar cumpărătorii o preferă adesea deoarece reflectă profitabilitatea, nu doar creșterea veniturilor. Dar EBITDA este, de asemenea, ușor de influențat după finalizarea tranzacției. Un cumpărător care încarcă costuri de R&D, cheltuieli generale la nivel de grup sau cheltuieli de restructurare pe contul de profit și pierdere al unității achiziționate poate comprima EBITDA fără a atinge veniturile. Pentru vânzător, aceasta înseamnă că obiectivul de earnout devine mai greu de atins, fără ca acest lucru să rezulte din performanța comercială efectivă a afacerii.
Trebuie să recunoaștem însă că pot exista cazuri legitime pentru earnout-uri bazate pe EBITDA, iar vânzătorii ar trebui să le înțeleagă. De exemplu, cumpărătorii de tip rollup — de obicei fonduri de private equity care derulează strategii buy-and-build în SaaS — achiziționează mai multe companii pentru a le consolida într-o platformă. Teza lor de value creation este extinderea marjelor, nu doar creșterea veniturilor. Un earnout bazat pe EBITDA asigură că vânzătorul nu urmărește veniturile cu orice preț, cu prețul eroziunii profilului de marjă al platformei. Problema pentru un vânzător nu este chiar evidentă, dar riscul de manipulare este de fapt mai mare într-un context de rollup, deoarece întregul scop al unui rollup este integrarea — servicii partajate, echipe de vânzări consolidate, infrastructură centralizată. Toate acestea creează ambiguitate în alocarea costurilor, ceea ce afectează direct EBITDA-ul de sine stătător al unității achiziționate. Înainte de a accepta un earnout bazat pe EBITDA, într-o tranzacție de tip rollup sau altfel, protecțiile prin termenii definiți trebuie bine gândite: izolați contul de profit și pierdere al unității de alocările de costuri la nivel de grup, blocați metodologia contabilă și specificați exact care costuri sunt incluse și care sunt excluse din calculul EBITDA ajustat.
KPI non-financiare — ratele de retenție a clienților, obiectivele de dezvoltare a produsului, aprobările de reglementare, reținerea echipei — sunt din ce în ce mai frecvente, în special în tranzacțiile tech. Ele au sens când achizitorul cumpără o afacere pentru tehnologia sau echipa sa, nu pentru veniturile curente. Dar acestea vin cu propriile riscuri, deoarece KPIs care depind de deciziile de investiții ale cumpărătorului (de exemplu, bugetele de dezvoltare a produsului) sunt la fel de bune pe cât de puternic este angajamentul cumpărătorului de a le finanța.
Majoritatea tranzacțiilor includ indicatori multipli. Un earnout multi-KPI bine conceput ar putea combina un prag minim de venituri cu un obiectiv de retenție a clienților si un anumit nivel de EBITDA, oferind vânzătorului mai multe căi de a obține prețul amânat, inclusiv posibilitatea de a recupera după perioade de performanță sub așteptări.
6. Ghidul de negociere al vânzătorului
Ca vânzător care negociază un earnout, următoarele puncte merită să fie negociate. Niciunul nu este nerezonabil și toate sunt fundamentate pe ceea ce arată practica de piață și pe tipurile de dispute care apar când earnout-urile sunt structurate inadecvat.
Fiți precauți cu EBITDA și definiți-l cu precizie
Este foarte probabil ca un cumpărător să insiste pe EBITDA (sau pe o pondere a EBITDA în coșul de KPI-uri), așa că este important să negociați o definiție clară a EBITDA ajustat, care să stabilească ca bază metodologia contabilă utilizată înainte de închidere și să excludă în mod explicit alocările de costuri post-închidere de la entitățile din grup. SPA-ul ar trebui să specifice ce este inclus și ce este exclus din calcul și să impună consecvența cu practicile anterioare finalizării tranzacției.
Negociați protecții operaționale
Acesta este cel mai dificil punct de câștigat și cel la care cumpărătorii se opun cel mai mult. Este o realitate comercială că, odată ce tranzacția se finalizează, cumpărătorul controlează compania cumpărată. Dar earnout-ul vânzătorului depinde de modul în care cumpărătorul conduce afacerea companiei în perioada de earnout. Datele de piață și experiența confirmă cât de puțină protecție sunt dispuși cumpărătorii să ofere vânzătorilor.
În majoritatea cazurilor, veți avea dificultăți în negocierea drepturilor de co-management cu cumpărătorul — niciun cumpărător nu va accepta acest lucru ușor — dar trebuie să definiți un set de clauze de protecție în SPA, care sunt de obicei decizii operaționale specifice ce necesită consimțământul vânzătorului în perioada de earnout, cum ar fi rezilierea contractelor comerciale-cheie, reducerea personalului implicat direct în generarea de venituri sau a managementului superior, schimbarea modelului de prețuri sau realocarea clienților sau a proprietății intelectuale către alte entități din grup.
Acolo unde drepturile de consimțământ nu pot fi negociate, vânzătorii ar trebui să insiste pe neutralizarea contractuală: efectele financiare ale anumitor decizii ale cumpărătorului sunt excluse din calculul earnout-ului. Dacă cumpărătorul integrează echipa de vânzări a țintei în propria sa divizie, SPA-ul ar trebui să prevadă că orice impact rezultat asupra veniturilor sau costurilor este ajustat și exclus din calcul sau, preferabil, earnout-ul este accelerat. Cumpărătorul își păstrează flexibilitatea operațională; vânzătorul nu este penalizat pentru decizii pe care nu le-a luat.
Retenția managementului, dar în condițiile tale
Cumpărătorii solicită în mod obișnuit ca managementul superior să rămână în funcție pe durata perioadei de earnout, ca o condiție de eligibilitate pentru earnout. Aceasta este o protecție a cumpărătorului, nu o garanție pentru vânzător, și leagă vânzătorul de o organizație pe care nu o mai controlează.
Negocierea trebuie să vizeze ce se întâmplă când lucrurile nu merg bine. Dacă cumpărătorul concediază managementul superior fără motiv, earnout-ul maxim ar trebui să fie accelerat și să devină exigibil. Fără aceasta, cumpărătorul poate înlătura persoanele cele mai potrivite să atingă obiectivele de earnout și apoi să susțină că obiectivele nu au fost îndeplinite. Apoi, SPA-ul ar trebui să definească rolurile, autoritățile și liniile de raportare ale managementului superior pe durata perioadei de earnout, în suficient detaliu încât cumpărătorul să nu poată goli poziția de conținut.
Vânzătorii ar trebui, de asemenea, să ia în considerare negocierea drepturilor de aprobare asupra schimbărilor în echipa-cheie aflată sub managementul superior. Dacă cumpărătorul înlocuiește un director de vânzări în timpul perioadei de earnout, capacitatea de livrare poate fi pierdută, indiferent de calitatea înlocuitorului ca profesionist.
Planul de afaceri ca ancora
Dacă părțile convin asupra unui plan de afaceri ca parte a tranzacției, SPA-ul poate face referință la acesta ca bază de referință pentru earnout. Orice deviație materială, de exemplu, reducerea bugetului de marketing cu un procent semnificativ, anularea lansării unui produs, poate declanșa o renegociere a obiectivelor sau o ajustare a calculului. Mai puțin intruziv decât drepturile de consimțământ, totuși, ancorează earnout-ul într-un set comun de așteptări.
Limitați cât mai mult perioada de earnout
Perioadele tipice de earnout sunt de 24 de luni sau doi ani financiari compleți, inclusiv anul în care se închide tranzacția. Cu cât perioada este mai lungă, cu atât se pot schimba mai multe lucruri și cu atât mai mult poate cumpărătorul să influențeze rezultatul. Pentru vânzători, obiectivul este de 18 până la 24 de luni. Rezistați la orice propunere care depășește acest interval, mai ales dacă nu există plăți parțiale de earnout.
Includeți clauze de accelerare
Dacă cumpărătorul vinde compania sau unitatea de afaceri în timpul perioadei de earnout, vânzătorul ar trebui să primească plata maximă de earnout. Aș argumenta că același lucru ar trebui să se aplice și în cazul în care compania este fuzionată cu organizația mai largă a cumpărătorului.
Protejați-vă împotriva compensării
Majoritatea tranzacțiilor la care am lucrat acordă cumpărătorului dreptul de a compensa pretențiile contractuale de despăgubire pentru încalcări de declarații și garanții sau clauze de indemnificare cu plățile viitoare de earnout — uneori chiar înainte ca pretenția să fie soluționată. Vânzătorii ar trebui să se opună sau să negocieze un prag și o cerință ca doar creanțele definitiv stabilite prin mecanismele contractuale agreate să poată fi compensate.
Solicitați soluționarea independentă a disputelor
Calculele de earnout ar trebui verificate de un contabil independent, nu soluționate imediat prin proceduri în instanță. SPA-ul ar trebui să specifice procesul de numire, domeniul de aplicare, calendarul și alocarea costurilor. Detaliile contează, de exemplu, un contabil care poate doar să verifice cifrele este mai puțin util decât unul care poate evalua dacă deciziile operaționale ale cumpărătorului au distorsionat acele cifre.
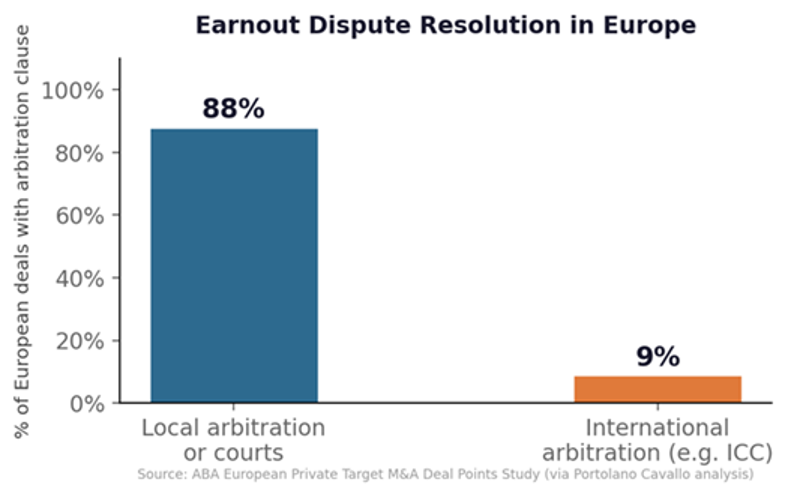
În disputele care ajung în instanță, practica europeană favorizează covârșitor soluționarea locală a litigiilor, 88% dintre tranzacțiile europene cu o clauză de arbitraj alegând organisme locale în detrimentul forurilor internaționale precum ICC. Această preferință pentru foruri locale reflectă parțial profilul de piață medie al majorității tranzacțiilor europene cu earnout, unde costurile de arbitraj internațional sunt disproporționate față de sumele în joc.

Faceți-vă propria analiză (due diligence) asupra cumpărătorului
Earnout-ul unui vânzător depinde în mare măsură de modul în care cumpărătorii vor opera afacerea, prin urmare, vânzătorul trebuie să știe cum au tratat cumpărătorii achizițiile anterioare. Au onorat earnout-urile? Cum au realizat integrarea? Ce s-a întâmplat cu echipele? Aceste informații nu sunt întotdeauna ușor de obținut, dar merită să fie cerute. Majoritatea cumpărătorilor vor insista, de fapt, ca dumneavoastră să vorbiți cu alți vânzători din portofoliul lor, ca exercițiu de construire a încrederii (și poate în speranța că vă veți atenua poziția cu privire la celelalte clauze de protecție a earnout-ului).
7. Perspectiva cumpărătorului
Cumpărătorii au motive legitime pentru a dori earn-out-uri. Earnout-ul permite unui cumpărător să gestioneze incertitudinea de evaluare fără a renunța la tranzacție. Când vânzătorul rămâne să conducă compania, cumpărătorul dorește asigurarea că vânzătorul este motivat să performeze, nu doar să încaseze un preț fix [de ținut cont: consecințe fiscale serioase pot apărea atât pentru vânzător, cât și pentru cumpărător dintr-o clauză de earnout structurată inadecvat, când vânzătorul rămâne să livreze KPI-urile de earnout].
Cumpărătorii sunt, de asemenea, îngrijorați că vânzătorii ar putea manipula indicatorii. Un vânzător concentrat pe un earnout de venituri pe 24 de luni ar putea investi agresiv în vânzări pe termen scurt în detrimentul calității clienților, să relaxeze creditul comercial pentru a crește veniturile de astăzi sau să anticipeze cererea prin marketing agresiv. Acestea sunt riscuri reale, iar un vânzător rezonabil ar trebui să le recunoască.
Cu un cumpărător rezonabil la masa negocierilor, cea mai puternică poziție de negociere pentru un vânzător este una vizibil rezonabilă. Vânzătorii care propun ajustări ale earnout-ului care îi protejează fără a limita flexibilitatea cumpărătorului demonstrează sofisticarea comercială care face un achizitor confortabil în a investi în relație.
8. Când earnout-urile nu merg bine
Un earnout redactat în mod deficitar este, în cuvintele multor practicieni, un acord de a merge spre litigiu în viitor. Disputele privind earnout-urile sunt printre cele mai frecvente forme de litigii post-closing în M&A și cresc în frecvență pe măsură ce earnout-urile devin mai răspândite.
Să luăm un exemplu poate nu tocmai ipotetic: îți vinzi compania SaaS pentru X milioane EUR, din care 25% este un earnout bazat pe creșterea ARR si menținerea unui anumit nivel de EBITDA pe parcursul a 24 de luni. După șase luni, cumpărătorul îți integrează echipa de vânzări în divizia sa comercială, îți realocă managerii de conturi-cheie, îți împachetează produsul în platforma sa și migrează clienții de la abonamente independente la contracte enterprise de grup neatribuite ARR-ului tău. Cumpărătorul încarcă, de asemenea, costurile IT de grup și alte cheltuieli administrative pe centrul tău de cost. La expirarea earnout-ului, ARR-ul tău a stagnat, iar EBITDA nu e nici pe departe unde se aștepta vânzătorul să fie. Cumpărătorul spune că condițiile nu au fost îndeplinite. Tu crezi că afacerea ar fi crescut dacă ar fi fost lăsată în pace. SPA-ul nu spune nimic despre niciuna dintre aceste situații.
Acest tipar se repetă în mod obișnuit în jurisdicțiile europene. Costurile litigiului rezultat sunt ridicate, rezultatele sunt imprevizibile, iar relația este distrusă. Lecția nu este să evitați earnout-urile, ci să le redactați cu specificitatea impusă de importanța lor.
Dincolo de faptul că sunt un mecanism de preț, earnout-urile setează cadrul relației dintre cumpărător și vânzător în lunile și anii de după închiderea tranzacției, o perioadă în care echilibrul de putere s-a schimbat. Vânzătorul nu mai controlează compania, ea este în mâinile cumpărătorului. Dar rezultatul economic al vânzătorului depinde în continuare de ceea ce face cumpărătorul cu ea.
Cele mai bune clauze de earnout sunt cele cu care ambele părți pot conviețui, nu pentru că favorizează o parte, ci pentru că sunt clare, măsurabile și lasă puțin loc de dispută. Vânzarea unei companii este un lucru destul de important, mai ales pentru fondatori, iar vânzătorii ar trebui să investească timpul necesar pentru a face lucrurile corect și a evita problemele pe viitor.


