





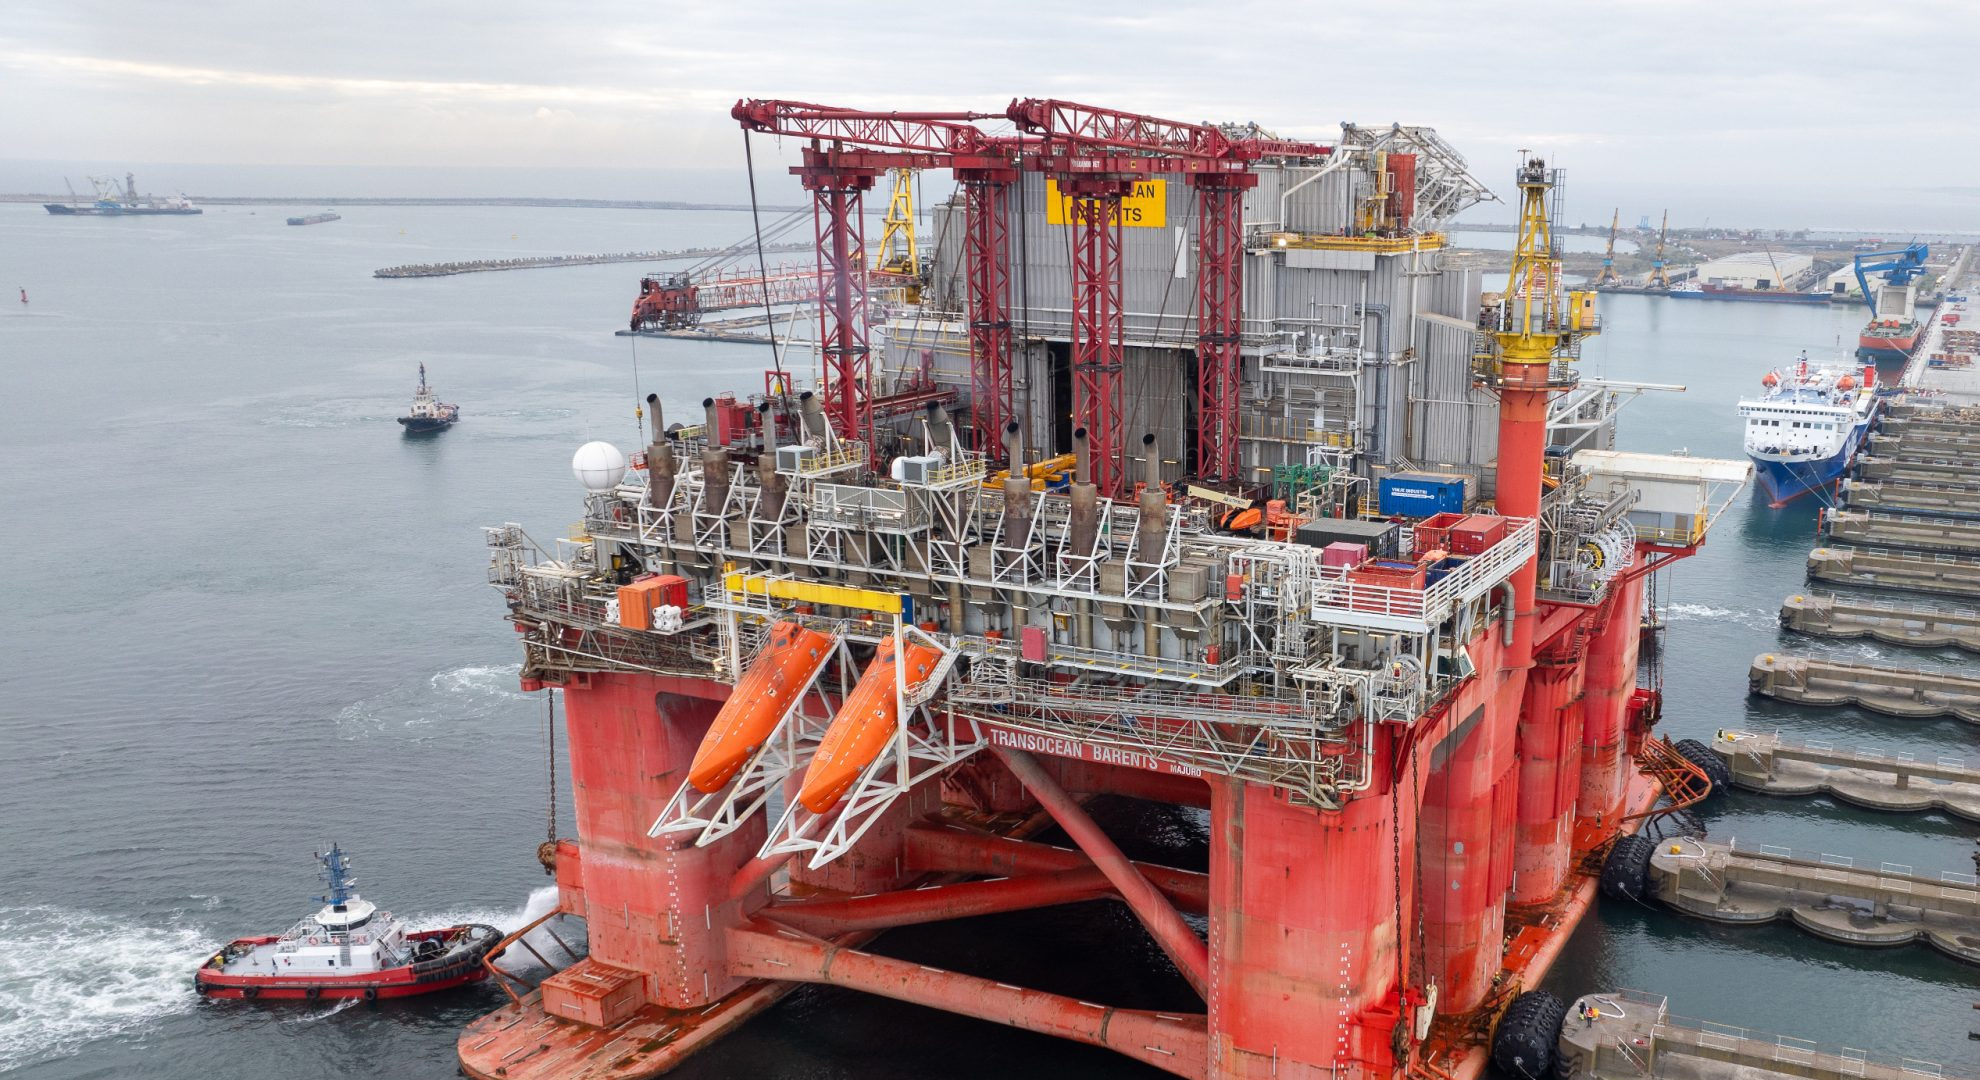
Carburanții s-au scumpit în România cu 23,1 la sută într-un an, al treilea ritm din Uniunea Europeană. În paralel, țara se pregătește să extragă 100 de miliarde de metri cubi din Marea Neagră. Cele două fapte nu se anulează reciproc, ci definesc împreună singura strategie industrială care are sens: transformarea unui stoc finit într-un flux care se reface anual.
de Vlad Stoicescu, Președinte, Asociația pentru Combustibili Sustenabili (ACS)
Datele Eurostat pentru luna iunie 2026 au trecut aproape neobservate, deși spun ceva incomod despre poziția României. Prețul mediu al combustibililor și lubrifianților pentru transportul personal a crescut în Uniunea Europeană cu 13,7 la sută față de iunie 2025. În România creșterea a fost de 23,1 la sută, a treia din Uniune, după Bulgaria (26 la sută) și Lituania (23,5 la sută). Pentru comparație, Ungaria a înregistrat 2,3 la sută și Polonia 5,8 la sută. Scăderile lunare consemnate în iunie, de aproape 4 la sută la benzină și motorină în România, nu schimbă tabloul anual, ci doar confirmă volatilitatea.
Aici apare paradoxul care ar trebui să structureze politica energetică a următorilor cinci ani. România este singurul stat membru care, simultan, se pregătește să devină exportator regional de gaz natural și se numără printre cele mai expuse la scumpirea carburanților. Explicația este simplă și rareori spusă: factura de carburant este o factură de petrol, iar petrolul nu se rezolvă cu gaz. Un zăcământ offshore, oricât de mare, nu izolează consumatorul român de un șoc pe piața produselor petroliere, cu atât mai puțin într-un an marcat de perturbările din Strâmtoarea Hormuz.
Un zăcământ este un stoc, nu un venit
Perimetrul Neptun Deep are resurse recuperabile estimate la aproximativ 100 de miliarde de metri cubi, cu o investiție de până la 4 miliarde de euro pentru faza de dezvoltare și cu prima producție estimată în 2027, conform comunicării oficiale a Romgaz privind confirmarea planului de dezvoltare. Producția de platou este estimată la aproximativ 8 miliarde de metri cubi anual, potrivit comunicărilor OMV Petrom și Romgaz.
Aceste cifre trebuie citite cu o disciplină pe care dezbaterea publică o evită. Un zăcământ este un stoc. Se consumă o singură dată. La un platou de aproximativ 8 miliarde de metri cubi pe an, ordinul de mărime al orizontului de producție este de circa un deceniu și jumătate, incluzând fazele de creștere și de declin. După aceea, România revine exact în poziția din care a plecat, cu diferența că va fi cheltuit patru miliarde de euro și va fi consumat un activ strategic irepetabil.
Întrebarea corectă nu este, prin urmare, cât gaz scoatem. Este cât de încet îl scoatem și ce punem lângă el ca să nu fim nevoiți să îl scoatem mai repede.
Biometanul, singura resursă de gaz care se reface anual
Aici intervine biometanul, și nu ca alternativă la Neptun Deep, ci ca instrument de prelungire a lui. Studiul Guidehouse Gas for Climate estimează potențialul românesc de biometan la aproximativ 2 miliarde de metri cubi anual la orizontul 2030 și la aproximativ 8 miliarde de metri cubi la 2050, pe baza reziduurilor agricole, a dejecțiilor animaliere și a biodeșeurilor, fără culturi energetice dedicate.
Aritmetica este directă. Două miliarde de metri cubi anual reprezintă un sfert din platoul Neptun Deep. Fiecare metru cub de biometan injectat în rețea este un metru cub care rămâne în zăcământ. Pe un deceniu, asta înseamnă aproximativ douăzeci de miliarde de metri cubi conservați, adică o cincime din întregul perimetru. Iar la 2050, potențialul de biometan atinge, ca ordin de mărime, chiar nivelul platoului offshore, cu deosebirea esențială că resursa agricolă se reface în fiecare an, iar zăcământul nu.
Aceasta este teza pe care Asociația pentru Combustibili Sustenabili o susține împreună cu Patronatul Energiei Regenerabile: molecula biologică nu concurează molecula fosilă indigenă, ci îi extinde durata de viață economică și strategică. Un stat care produce simultan gaz offshore și biometan certificat își permite să administreze zăcământul ca pe o rezervă, nu ca pe o sursă de venit curent.
Ce arată dovada științifică
Argumentul nu este de conjunctură. La 1 august 2026, revista Urban Science a publicat, în acces liber, studiul Climate-Neutral Smart Cities and Their Energy Hinterland: Renewable Gas Integration Strategies for Romanian EU Mission Cities, realizat de o echipă de la Academia de Studii Economice din București împreună cu Asociația pentru Combustibili Sustenabili.
Studiul pornește de la o observație pe care planificarea urbană românească o ratează constant: un oraș nu își poate decarboniza consumul de gaz din interiorul propriilor granițe, pentru simplul motiv că gazul nu se produce în oraș. Analiza a fost aplicată celor trei orașe românești din Misiunea europeană pentru orașe neutre climatic, București Sector 2, Cluj-Napoca și Suceava, toate cu termen 2030.
Rezultatul contrazice ipoteza dominantă. În toate cele trei cazuri, resursa de biometan din hinterlandul rural depășește cererea urbană de gaz, de 3,9 ori la București Sector 2, de 1,2 ori la Cluj-Napoca și de 9,1 ori la Suceava. Ceea ce blochează substituția nu este disponibilitatea resursei, ci calibrarea infrastructurii de racordare și coordonarea dintre producători, operatori de rețea și autorități.
O precizare de onestitate, pe care o facem constant și care lipsește de obicei din comunicarea de sector: la scară națională raportul se inversează. Potențialul de aproximativ 2 miliarde de metri cubi acoperă circa o cincime din consumul național de gaz de aproximativ 10,3 miliarde de metri cubi. Abundența identificată este specifică nodurilor urbane cu cerere redusă așezate pe bazine rurale mari. Biometanul nu înlocuiește Neptun Deep. Îl prelungește.
Două decizii de reglementare care hotărăsc rezultatul
Din mai 2026, ACS și PATRES poartă un dialog tehnic constant cu Autoritatea Națională de Reglementare în domeniul Energiei pe cadrul secundar al garanțiilor de origine pentru gazele regenerabile, în aplicarea Directivei RED III, a Ordonanței de urgență a Guvernului nr. 59/2025 și a Ordonanței de urgență a Guvernului nr. 9/2026 privind biometanul. Din acest proces, și din analiza comparativă europeană cuprinsă în studiul publicat, rezultă două decizii de arhitectură care determină dacă filiera devine bancabilă sau rămâne pe hârtie.
Prima. Biometanul trebuie să rămână ancorat definițional în sectorul gazelor naturale. Eliminarea acestei ancorări, propusă în consultarea din mai 2026, ar deschide o breșă tranzitorie în perimetrul de securitate cibernetică al transpunerii Directivei NIS2 și în cadrul de protecție a entităților critice. Analiza comparativă confirmă că niciun stat membru de referință nu operează un regim conceptual separat pentru biometan în afara sectorului gazelor naturale.
A doua. Costul de racordare la rețea trebuie partajat. Regimul actual îl pune integral pe producător, ceea ce blochează proiectele mici și medii. Propunerea de a-l transfera integral pe operator ar deplasa problema, nu ar rezolva-o. Niciuna dintre variante nu corespunde practicii europene. Germania aplică, prin ordonanța GasNZV, o partajare de 25 la sută producător și 75 la sută operator, cu plafon la 250.000 de euro pentru racorduri de până la un kilometru. Franța acoperă tarifar 60 la sută din costul de racordare, până la 600.000 de euro. În ambele cazuri, diferența se recuperează prin tarif, iar producătorul știe de la început care este expunerea lui maximă. Aceasta este condiția minimă a bancabilității.
Fereastra se închide în 2027
Calendarul nu este generos. Pachetul european privind gazele, Directiva (UE) 2024/1788 și Regulamentul (UE) 2024/1789, avea termen de transpunere la 5 august 2026. Eliminarea graduală a gazului rusesc prin conducte impune încetarea contractelor pe termen lung până la 30 septembrie 2027. Prima producție din Neptun Deep este estimată tot în 2027. Normele secundare privind garanțiile de origine pentru gazele regenerabile sunt încă în lucru la ANRE.
Ordinea în care se așază aceste elemente decide rezultatul pentru două decenii. Dacă filiera biometanului devine operațională înainte de intrarea în producție a zăcământului offshore, România poate administra gazul din Marea Neagră ca rezervă strategică și poate exporta surplus, cu un mix progresiv decarbonizat. Dacă filiera rămâne blocată în lipsa normelor secundare și într-un regim de racordare care descurajează investiția, zăcământul se va consuma în ritmul maxim pe care îl permite cererea, iar peste cincisprezece ani discuția va reveni de unde a plecat, cu aceleași creșteri de 23 la sută la pompă.
Datele de la Eurostat din iunie sunt, în acest sens, mai mult decât o statistică lunară. Sunt costul măsurat al dependenței de importuri. Iar singura resursă energetică pe care România o are în cantitate mare, distribuită pe tot teritoriul și complet independentă de orice coridor de import, se află în deșeurile agricole care astăzi se pierd.


